
上班族投資理財:台灣的上班族財經投資理財網站,CFP認證理財規劃顧問服務,提供獨家股市觀點 衝動的投資只是肥了交易員,謹慎的理財規劃讓您終身受益。 提供投資理財觀念與全方位理財規劃服務。 A blog about how to make money in the Taiwan stock market. 理財若想自由安全 規劃必選獨立客觀
2004/11/10
不動產資產信託受益證券
金管會這幾天連續通過幾個不動產資產信託,包括私募「台灣土地銀行受託經管遠雄人壽大都市國際中心商業大樓第二十一及第二十二樓層不動產資產信託受益證券」。公開募集「台灣土地銀行受託經管新光人壽持有中山大樓之不動產資產信託」。公開募集「台北國際商業銀行受託經管宏泰世紀大樓部分樓層不動產資產信託」受益證券。後兩者和先前介紹的「臺北國際商業銀行股份有限公司受託經管嘉新國際萬國商業大樓資產信託」相同,將在櫃檯買賣中心交易。嘉新萬國A債券編號(01001P) ,嘉新萬國B債券編號(01002P),在次級市場的交易都十分清淡,顯見多數買進者是為了利用不動產資產信託6%分離課稅的好處。買進受益證券後都是為了票面利率的收益分配,較少會為了殖利率的漲跌而賣出受益證券,否則在升息的趨勢下,固定收益證券的市價應該會下降,但是實際上次級市場的交易幾乎為零,表示買進者不是為了買賣段的價差而投資不動產資產信託受益證券。


2004/11/09
匯率的風險
最近幾週,台幣聲聲漲,如果手上持有美金計價的投資工具,或美金定存,勢必受到損失,收美金的出口廠商,也必將受到損失。某種程度上台幣的匯率是受各國央行的影響的,這次的台幣上漲也是央行希望一次升足,避免預期心理,所以台幣才會再短時間內就升破33美元,我國央行照理說是有能力守住台幣匯率的,但是央行選擇放手讓台幣升值,一方面也是希望降低進口商品的價格,特別是原油都以美金計價,台幣升值表示原油成本下降,可以減緩國內物價上漲的壓力,雖然會損失出口商的獲利,看來央行是打算短期內利率不動,而讓台幣升值,雙率交互運用。而不論央行的策略為何,我們應該思考的是,我們真的需要增加承擔匯率的風險,而去投資海外基金與外幣存款嗎?如果沒有外幣的實際使用需求,或其他如所得稅、遺產稅稅務上的考量,一般人實在沒有必要投資外幣計價的海外基金與外幣存款,單純以國內債券與國內股票組合,就足以應付國內台幣的通貨膨脹的問題,不需要增加匯率的風險。
2004/11/08
「群益安家基金」的風險
這是一檔這幾天十分出風頭的基金,因為金管會給了它6個月的保護期,獎勵它的創新,規定6個月內其他投信公司不得推出相同財務工程的基金,依據它的網站說明,它是將資金分為70%在固本增益組合30%在加值避險組合,所謂固本增益組合其實就是投資在債券型基金之類的產品,而加值避險組合就是股票期貨與選擇權的組合運用,由於沒有看到公開說明書,不知道它的細節。但基本上固本增益組合就是利用制度化的方式,讓程式自動依照利率的趨勢,選擇不同存續期間或種類的債券產品,不過不確定它是完全用程式決定,還是由經理人決定利率趨勢與債券產品的選擇。這是第一個風險,由於固本增益組合占70%的投資,其實是個很接近債券基金的產品,雖然它沒有掛上債券型基金的名字,不要誤以為這個不是很保守的基金。30%的資金在所謂加值避險組合,這是這個產品之所以特殊的原因,一般平衡基金都是以債券型和股票型來組合,因為股票與債券通常彼此競爭市場上的資金,若債券報酬率高時,很多投資人就會將資金由股市轉到債券,而這款安家基金則是將債券與加值避險操作組合在一起,來獲得一個比債券型和股票型來組合更保守的平衡基金,預期的報酬率應該在債券型和一般30比70的股債平衡基金之間,但是風險也比30比70的股債平衡基金來的低,這是第二個風險,讓人誤以為它是低風險高報酬的產品,或是讓人誤以為因為它是嶄新的產品,所以他一定會有高於舊型的30比70的股債平衡基金的報酬率,其實應該是不太可能。所謂加值避險操作,就是賣出買權與買進賣權加上持有現股,賺取現股不漲過買權執行價也不跌破賣權執行價時的權利金收入,以下以個股為例來解釋,但實際上由於個股選擇權交易量太小,勢必實際上要用指數期貨等交易量較大的商品來做,但難度就更高了。例如買進台積電現股47.9,賣出台積電11月買權(執行價50元)收入權利金0.5,買進台積電11月賣權(執行價45元)付出權利金0.4,所以如果台積電11月選擇權到期時價格在45~50之間,則我們的加值避險操作就獲利0.5-0.4=0.1元,而持有的股票可以繼續做下個月的加值避險操作,若到期時超過50,由於買權買家會要求執行,所以只好履行義務以50元賣出該股,獲利50-47.9+(0.5-0.4)=2.1,若到期時跌超過45,為了避險,我們會要求執行賣權以45元賣出賣出該股,損失45-47.9+(0.5-0.4)=-2.8。當然這樣的加值避險操作比持有30%的台積電的獲利波動幅度會變小,不論台積電暴漲暴跌,我們的獲利與損失會在買賣權的執行價格之間,這是風險三,當股市大漲時我們會無法享受好處,股市下漲時我們也會受到傷害,而不是你想像的完全不會受傷。而且由於基金的很大,務必要選擇交易量大的選擇權來操作,所以會選擇較短期的契約,也就是一個月期的選擇權契約,每月就要不斷的操作現股、選擇權,要維持這個操作方式,它的交易成本必然無法降低,這是風險四。買進手續費0.2%~1%,每年經理費1.2%,保管費0.12%,加起來一年就要最少1.52%的費用還不包括因為加值避險操作而來的交易手續費,由於它債券70%的本質,我感覺它一年的預估報酬率8%應該就算很好了,若是如此費用就佔獲利的1.25/8=19%,費用率占預估報酬率的比例應該算是不低的,這是風險五。
寫缺點當然是比寫優點不討喜,希望這篇文章不會影響到未來新產品的開發,好像我只會潑人冷水。
寫缺點當然是比寫優點不討喜,希望這篇文章不會影響到未來新產品的開發,好像我只會潑人冷水。
2004/11/07
聯勤旗山溝坪彈藥庫爆炸案
昨天看到這個新聞,我想為死去的弟兄哀悼,我猜想這個部隊就是我自己服役時的單位,我在那裏呆了一年多,真是個美麗的地方,營區在一個優美的山坳裏,除了工作危險,不然真是個服役的好地方,所以以下的話我不知道是否要說,也許軍方有什麼難言之隱,不想讓這個單位遭受更多注意,才隱瞞部分的細節。以下是我以我的服役經驗所做的猜想,這次的爆炸應該不是什麼迫擊砲演練時搬運不慎,這個部隊根本沒有砲兵,哪來的迫擊砲演練,這個應該是我當時的單位整修所的可能性最高,我想如果把這些寫出來也許更能表示為死去弟兄的哀悼與敬意,整修所的工作就是要翻修這些老舊的迫擊砲彈,他們怎麼會不慎,他們都是學有專精,每天在拆砲彈的彈藥官與彈藥士與彈藥兵,實在是這些砲彈太老舊了,我們每天上工要背四十多條的安全守則,處理砲彈就是我們每天的工作,人人都知道是件危險的工作,大家也都極度小心。從死亡的3人,官階為少尉中士一兵來看,可以猜想他們在做一件重要的事,而且他們知道這是重要的事,否則不會派資深的士兵與軍官去做,依我們過去派工的經驗,我猜想應該是第一站,迫擊砲搬進整修所工廠時,第一站就是要將砲彈從保存的木箱中取出,移除火藥片,卸下底火,再送到下一站來卸引信,站與站之間都有30公分以上的檔牆,由另外有3個士兵受傷,可見爆炸波及隔壁站的士兵,威力十分的大,應該不只是一個底火的擊發,底火本身的火藥量很小,這裡我猜不出發生什麼事,但我不相信他們是不小心,他們一定是為了達成任務,砲彈從木箱取出的狀況很多,由於都是年代極久遠的砲彈,木箱腐爛彈體尾翼擠壓變形的問題很多,要卸下變形的尾翼下的底火,有時真是十分困難。總之我想說的是我認為他們應該是英勇的因公殉職,而非什麼演練時搬運不慎,我們當然應該想辦法避免這樣的事情再發生,改進改良整修銷毀的流程與制度,但是他們是勇敢的英雄,絕非輕率疏忽的狗熊。
軍人不能投保,不過就算可以,大概也沒有保險公司願意承保每天拆彈整修彈藥的整修所官士兵吧。只能說大家自己小心吧。再危險的工作也有人要去做,他們是保衛我們國家安全的英雄。
以上純是我的猜想,如果猜錯了,一切還是以軍方的說明為準,大家就當是聽我說當兵的故事。
今天的中國時報,有更多的資訊了,果然是整修所,不過彈藥不是昨天所說的迫擊砲,而是高爆砲彈,這個彈比迫擊砲彈危險多了,火藥量大多了,看到報上指摘為何在週六作業,這的確是有點違反規定,不過我猜想,純粹是猜想,應該是因為已經知道這批是個危險的彈藥,不容易處理,怕有危險,所以才避開在正常上線時間,線上多達幾十人以上的時候作業,應該是經過允許的且有計畫的特別作業,所以才會派資深的官士兵去作業。
軍人不能投保,不過就算可以,大概也沒有保險公司願意承保每天拆彈整修彈藥的整修所官士兵吧。只能說大家自己小心吧。再危險的工作也有人要去做,他們是保衛我們國家安全的英雄。
以上純是我的猜想,如果猜錯了,一切還是以軍方的說明為準,大家就當是聽我說當兵的故事。
今天的中國時報,有更多的資訊了,果然是整修所,不過彈藥不是昨天所說的迫擊砲,而是高爆砲彈,這個彈比迫擊砲彈危險多了,火藥量大多了,看到報上指摘為何在週六作業,這的確是有點違反規定,不過我猜想,純粹是猜想,應該是因為已經知道這批是個危險的彈藥,不容易處理,怕有危險,所以才避開在正常上線時間,線上多達幾十人以上的時候作業,應該是經過允許的且有計畫的特別作業,所以才會派資深的官士兵去作業。
2004/11/06
英雄末路
今天去參觀台北市立美術館(Taipei Fine Art Museum)的台北雙年展(2004TAIPEI BIENNIAL),在乎現實嗎?(Do You Believe in Reality?),同時看了董陽孜的書法展,門票只要30元,週六有學生證者還免費,真是低消費的精神饗宴,一幅書法讓我聯想到了古今英雄的結局。
(明 楊慎)
滾滾長江東逝水
浪花滔盡英雄
是非成敗轉成空
青山依舊在 幾度夕陽紅
白髮漁樵江渚上
慣看春風秋月
一壺濁酒喜相逢
古今多少事 都付笑談中
不論是怎樣的英雄,終有年華老去的時候,再怎樣叱吒風雲的人物,也有需要退休養老的時候,理財規劃就是要幫助現在的英雄們,提早為自己的未來做好規劃,提早開始做準備,時光催人老,昨日的英雄,今日可能就是沒有退休準備的無依孤獨老人,突然失去舞台,才發現已經是人生的夕陽時刻,早做理財規劃,才能不要踏上孤寂潦倒的英雄末路。
(明 楊慎)
滾滾長江東逝水
浪花滔盡英雄
是非成敗轉成空
青山依舊在 幾度夕陽紅
白髮漁樵江渚上
慣看春風秋月
一壺濁酒喜相逢
古今多少事 都付笑談中
不論是怎樣的英雄,終有年華老去的時候,再怎樣叱吒風雲的人物,也有需要退休養老的時候,理財規劃就是要幫助現在的英雄們,提早為自己的未來做好規劃,提早開始做準備,時光催人老,昨日的英雄,今日可能就是沒有退休準備的無依孤獨老人,突然失去舞台,才發現已經是人生的夕陽時刻,早做理財規劃,才能不要踏上孤寂潦倒的英雄末路。
2004/11/05
恭喜!通過臺灣理財顧問CFP專業能力測驗(一至五模組)
今天放榜了,臺灣理財顧問認證協會的新聞稿,顯示各個模組的通過率約在35%~40%,以第一模組41.7%通過率最高,模組三34.6%通過率最低,恭喜自己五科都通過了。
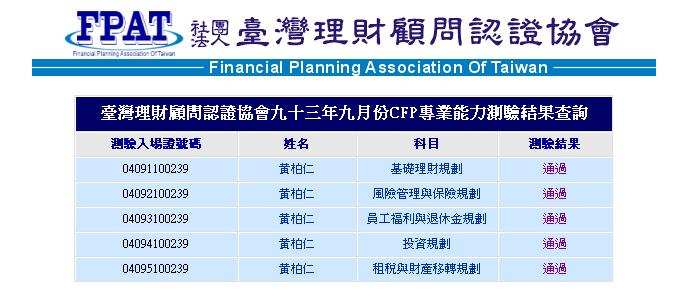
總算放下心頭一個大石頭,其實不管考試難易,每一次的考試就像我每一次為人提出建議,或是在本站貼出文章,一樣地戒慎恐懼,但求問心無愧,沒有疏忽,若有疏忽,也希望警惕自己不要再犯。一位朋友從側面詢問告訴我,聽說這次五科全通過的人約只有50人,雖然協會沒有正式公佈這個數字,如果是真的,那表示從五科都有報的人中(約500~600人),只有約10%的人能五科全通過。以通過率來看不是個很容易取得的證照。不過這些難度對消費者而言,意義不大,重點還是這50~60個第一批的參與者,到底能在台灣的理財市場上,造成什麼樣的趨勢,能否建立起一個值得推崇的行業與標準,能否幫助消費者真正的理好財務,衣食無憂,完成夢想,安養天年,富過三代。
總算放下心頭一個大石頭,其實不管考試難易,每一次的考試就像我每一次為人提出建議,或是在本站貼出文章,一樣地戒慎恐懼,但求問心無愧,沒有疏忽,若有疏忽,也希望警惕自己不要再犯。一位朋友從側面詢問告訴我,聽說這次五科全通過的人約只有50人,雖然協會沒有正式公佈這個數字,如果是真的,那表示從五科都有報的人中(約500~600人),只有約10%的人能五科全通過。以通過率來看不是個很容易取得的證照。不過這些難度對消費者而言,意義不大,重點還是這50~60個第一批的參與者,到底能在台灣的理財市場上,造成什麼樣的趨勢,能否建立起一個值得推崇的行業與標準,能否幫助消費者真正的理好財務,衣食無憂,完成夢想,安養天年,富過三代。
2004/11/04
巴菲特選股魔法書
這本最近新出的[巴菲特選股魔法書],讀起來十分順口,雖然作者並沒有親自受教於巴菲特,只是和我們一樣藉著書籍與年報來理解巴菲特的投資理念,他特別推崇波克夏的年報,更認為應該要多讀幾遍,作者期待這本書能成為將來直接研讀波克夏年報的導讀,能讓初學者更容易開始學習巴菲特的投資理念。其實就像他書中所說的,巴菲特的投資理念簡單易懂,但是難以實行,因為我們的態度往往難以改變,絕大多數人只是將股票當作猜漲跌的遊戲,用猜的在投資股市,巴菲特的投資理念是要我們去重視公司的真實價值。研讀巴菲特所寫的波克夏年報應該是每位巴菲特迷必須經過的歷練,而先看看前輩在研讀後的紀錄與整理,應該是很有幫助的。
博客來賣88折[巴菲特選股魔法書]
博客來賣88折[巴菲特選股魔法書]
2004/11/03
不要嘗試去解盤
每天股市都會有漲跌,有時會大漲一陣子,有時會猛跌一下子,但是作為理性的長期投資者,或是巴菲特投資法的信徒,你不要嘗試去解盤,例如今天台灣股市漲了100點,你可以解釋說油價回跌所以物價上漲的壓力減緩,或說是所謂熱錢會退出原物料期貨操作,而轉進亞洲股市市場,或說美國選舉即將完成,不論如何解釋,沒有人能量化其中任何因素的影響力有多少。而且如果今天是下跌,報紙媒體與證券分析師保證也會找到相同有力的理由來說明解釋為何會下跌,這些解盤的努力只是讓股市更加撲朔迷離的煙霧,股市有許多人所組成,有許多的消息會隨機發生,人們受到消息的影響也是難以預測,相同消息有人覺得利多,也會有人覺得利空,以為解釋已經發生的股價漲跌,能幫助投資人預測將來的股價變化,可以說是難以成功的。好的策略是承認股價的漲跌是難以預測的,也不需要預測,也不要靠預測來賺取差價,我們要靠的是在價格低於公司真實價值買進,在價格遠高於公司真實價值時賣出,中間的時間則持盈保泰。
2004/11/02
欣賞馬友友大提琴獨奏會後的理財感想
今晚很開心地去參加,國家音樂廳的馬友友大提琴獨奏會,現場聽到大提琴時而婉轉,時而激昂的樂音,令人感到很滿足,音樂真是人類歷史的一大遺產,經過了多少智慧的前人努力,我們現在得以欣賞感人的旋律。不過一場2小時的音樂會,票價由最低600到最高4800,8倍的價格差距,也建築了人與人之間的財富階級差距,4800的位置會有600元位置八倍的歡樂嗎?恐怕不一定,至少我就發現有些人聽了半場,下半場人就不見了。社會裡,總有些人附庸風雅地想藉此顯示自己的財富與消費能力。很多人努力想要賺錢,也有部分動機是想要與人一較高下,想要買那最貴的4800的位置,想和隔壁座位的名人(今晚看到施振榮、林百里、蔡辰洋與賴英里)平起平做,其實就算坐了最好的位置,你還是與名人不同,不會因此就成為名人。名人之所以成為名人,都是因為他們在某領域的傑出表現,而不是靠在音樂會的座位,也不是靠派對的名牌服裝,例如像馬友友這樣的名人,他一定花很多功夫練習他的大提琴技巧,才成為大師,絕不是靠打腫臉充胖子的奢華消費來堆積他的名氣。只有本業做的好,才能真正成為大師,就算白天理財股市投資有些失利,晚上也能拉大提琴賺回來,所以說我們上班族,即便要注意早日開始投資理財,很重要是要專注於本業,讓本業能為你賺進更多收入,才能支持投資理財的活動。
2004/11/01
巴菲特賣出股票的時機
巴菲特是很多人長期投資者所推崇的最佳導師,也是專注於長期投資者中真正賺到大錢的名人,也許你會認為巴菲特一旦買進,就永遠持有,都不會賣出,那你就錯了。長期投資投資的原理是,短期股價是決定於供給與需求,和市場上參與者的心理狀態很有關係,所以沒有人可以預測短期的股價漲跌,因為他不是理性的,而是隨著群眾心理起舞的。但是長期投資者深信長期而言股價是要反映公司的真實價值,所以如果能在市場不理性時,以低於真實價值的股價買進,總有一天股價會反映公司的真實價值。但是市場也有可能很不理性的超漲,讓股價遠大於公司的真實價值,這時候就是賣出股票的時機。歷史上巴菲特曾經兩次出脫手上的持股,即便是他所謂的長期核心持股,也全部出清,一次是在1969年,巴菲特認為當時的股市他已經找不到可投資的股票,所以出清持股,當時股市的本益比在50以上。第二次是在1998年時,由於這次巴菲特持有的公司股票已經十分龐大,如果出清持股換成現金,必然因為流動性不足而造成股價下跌,所以這次他採用以波克夏股票併購股價淨值比很低且淨值中持有大量債券的通用再保險公司,也就是以高於波克夏公司真實價值的股價的股票來換取持有大量債券的再保險公司股票,這時市場的本益比在40以上。所以如果你遇到所持有公司股票的本益比超過40,甚至50,這應該就是賣出股票的時機,即便這是你的長期核心持股,因為我們深知即便是我們所選的好公司,也不可能長期維持50倍的本益比。
訂閱:
文章 (Atom)